Domain düsseldorf-mietwohnungen.de kaufen?
Wir ziehen mit dem Projekt
düsseldorf-mietwohnungen.de um.
Sind Sie am Kauf der Domain
düsseldorf-mietwohnungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain düsseldorf-mietwohnungen.de kaufen?
Wie funktioniert die Einkommensteuer?
Die Einkommensteuer ist eine Steuer, die auf das Einkommen einer Person oder eines Unternehmens erhoben wird. Sie wird auf Grundlage eines progressiven Steuersystems berechnet, bei dem der Steuersatz mit steigendem Einkommen ansteigt. Das zu versteuernde Einkommen wird durch Abzug von bestimmten Ausgaben und Abzügen ermittelt, bevor der Steuersatz angewendet wird. Die Einkommensteuer wird normalerweise jährlich auf der Grundlage der Einkommenssteuererklärung des Steuerpflichtigen festgelegt. **
Wann Pflichtveranlagung zur Einkommensteuer?
Die Pflichtveranlagung zur Einkommensteuer erfolgt in der Regel, wenn bestimmte Voraussetzungen erfüllt sind. Dazu zählen beispielsweise Einkünfte aus nichtselbstständiger Arbeit über dem Grundfreibetrag, Einkünfte aus selbstständiger Arbeit, Kapitaleinkünfte über dem Sparerpauschbetrag oder Einkünfte aus Vermietung und Verpachtung. Auch wenn bestimmte Freibeträge überschritten werden, kann eine Pflichtveranlagung zur Einkommensteuer erforderlich sein. Zudem kann es auch in bestimmten Fällen sinnvoll sein, freiwillig eine Steuererklärung abzugeben, um mögliche Steuervorteile zu nutzen oder steuerliche Verluste geltend zu machen. Es empfiehlt sich daher, die individuellen steuerlichen Verhältnisse regelmäßig zu prüfen und gegebenenfalls eine Steuererklärung abzugeben. **
Ähnliche Suchbegriffe für Einkommensteuer-Sammelbescheinigung
Top-Angebote
Produkte zum Begriff Einkommensteuer-Sammelbescheinigung:
-
Pergart Gerätehaus "Düsseldorf II 64",schwarz,1,73 m2Obdach für Weihnachtsbeleuchtung, Rasenmäher und Schubkarre!Zeitlos und zurückhaltend fügt sich das Gerätehaus Düsseldorf II in jeden Garten ein, denn es überzeugt durch seine Funktionalität ebenso wie durch sein Design! Der klassische Giebel verleiht selbst dem kleinsten Modell echten Hauscharakter und stellt sicher, dass Regen ungehindert vom Dach abfließen kann. Wände, Dach und Bodenrahmenteile bestehen allesamt aus stabilem, langlebigem 0,3 mm feuerverzinktem Stahlblech, welches Dank einer zusätzlichen Polyesterlackierung robust gegen Kratzer und Rost ist. Durch die eingestanzten Lüftungsschlitze im Dachgiebel wird eine optimale Luftzirkulation ermöglicht. Die innenlaufenden Schiebetüren ermöglichen das problemlose Betreten des Hauses, selbst wenn im Winter hoher Schnee vor der Tür liegen sollte. Mittels Vorhängeschloss können Sie ihr Hab und Gut im Inneren des Schueppens sichern. Eine Vorrichtung ist in den Türgriffen vorgesehen. Mit dem "Düsseldorf" erhalten Sie ein solides Gerätehaus mit einem hervorragenden Preis-Leistungs-Verhältnis! Das Gerätehaus wird zerlegt und ohne Boden geliefert. aus feuerverzinktem Stahlblech innenliegende Schiebetüren mit Lüftungsschlitzen im Giebeldach mit zusätzlicher Polyesterlackierung abschließbar, Vorrichtung für Vorhängeschloss289,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was unterliegt der Einkommensteuer?
Was unterliegt der Einkommensteuer? Die Einkommensteuer unterliegt grundsätzlich allen Einkünften einer Person, die aus nichtselbständiger Arbeit, selbständiger Tätigkeit, Kapitalvermögen, Vermietung und Verpachtung oder sonstigen Einkünften stammen. Dazu zählen beispielsweise Gehälter, Honorare, Zinsen, Dividenden und Mieteinnahmen. Auch Einkünfte aus dem Verkauf von Wertpapieren oder Immobilien können der Einkommensteuer unterliegen. Es gibt jedoch auch steuerfreie Einkünfte, wie beispielsweise Kindergeld, bestimmte Sozialleistungen oder steuerfreie Zuschläge zum Arbeitslohn. **
-
Ist Einkommensteuer eine Verbrauchssteuer?
Nein, Einkommensteuer ist keine Verbrauchssteuer. Die Einkommensteuer wird auf das Einkommen einer Person erhoben, unabhängig davon, ob dieses Einkommen für den Konsum von Waren und Dienstleistungen verwendet wird. Im Gegensatz dazu werden Verbrauchssteuern auf den Kauf bestimmter Waren oder Dienstleistungen erhoben, wie z.B. Mehrwertsteuer oder Tabaksteuer. Einkommensteuer zielt darauf ab, die finanzielle Leistungsfähigkeit einer Person zu besteuern, während Verbrauchssteuern den Konsum bestimmter Güter besteuern. **
-
Wann fällt Einkommensteuer an?
Einkommensteuer fällt in der Regel an, wenn eine Person Einkommen erzielt, das über dem steuerlichen Grundfreibetrag liegt. Dieses Einkommen kann aus verschiedenen Quellen stammen, wie z.B. aus nichtselbständiger Arbeit, selbständiger Tätigkeit, Kapitalerträgen oder Vermietung und Verpachtung. Die Höhe der Einkommensteuer richtet sich nach dem persönlichen Steuersatz, der sich nach der Höhe des zu versteuernden Einkommens richtet. Die Einkommensteuer wird in Deutschland jährlich im Rahmen der Einkommensteuererklärung festgesetzt und muss in der Regel bis zum 31. Juli des Folgejahres gezahlt werden. Es gibt jedoch auch Vorauszahlungen, die vierteljährlich zu leisten sind, wenn mit einer hohen Steuerschuld zu rechnen ist. **
-
Was bedeutet Einkommensteuer Nachzahlung?
Was bedeutet Einkommensteuer Nachzahlung? Eine Einkommensteuer Nachzahlung tritt auf, wenn ein Steuerzahler mehr Steuern zahlen muss, als er bereits im Voraus geleistet hat. Dies kann auf verschiedene Gründe zurückzuführen sein, wie zum Beispiel unerwartete Einkommenssteigerungen, falsche Steuererklärungen oder nicht berücksichtigte Abzüge. Die Nachzahlung muss innerhalb einer bestimmten Frist beglichen werden, um Strafzinsen oder andere Konsequenzen zu vermeiden. Es ist wichtig, die Steuererklärung sorgfältig zu überprüfen und gegebenenfalls professionelle Hilfe in Anspruch zu nehmen, um unerwartete Nachzahlungen zu vermeiden. **


Was bedeutet Einkommensteuer Vorauszahlung?
Was bedeutet Einkommensteuer Vorauszahlung? Einkommensteuer Vorauszahlung bezieht sich auf die Zahlungen, die Steuerzahler im Voraus leisten, um ihre Steuerschuld für das laufende Steuerjahr zu decken. Diese Vorauszahlungen werden in der Regel vierteljährlich geleistet und dienen dazu, die Steuerlast gleichmäßig über das Jahr zu verteilen. Am Ende des Steuerjahres wird dann die tatsächliche Steuerschuld berechnet und mit den bereits geleisteten Vorauszahlungen verrechnet. Falls zu viel gezahlt wurde, erhält der Steuerzahler eine Rückerstattung, bei zu geringen Zahlungen muss er nachzahlen. **
Wann verjährt Einkommensteuer 2014?
Die Verjährungsfrist für die Einkommensteuer 2014 beträgt grundsätzlich vier Jahre. Das bedeutet, dass das Finanzamt bis zum Ablauf des vierten Jahres nach der Steuerentstehung eine Steuerfestsetzung vornehmen kann. In diesem Fall müsste die Einkommensteuererklärung für das Jahr 2014 bis spätestens Ende 2018 abgegeben werden. Wenn die Steuererklärung verspätet abgegeben wurde, verlängert sich die Verjährungsfrist entsprechend. Es ist daher ratsam, die Steuererklärung rechtzeitig einzureichen, um mögliche Nachzahlungen oder Sanktionen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Einkommensteuer-Sammelbescheinigung:
-
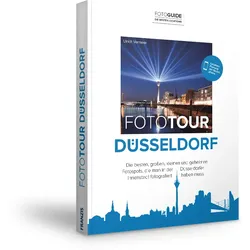
Fototour DüsseldorfEine Fototour zu Fuß: vom Ehrenhof über den Kö-Bogen in die Altstadt, entlang der Rheinuferpromenade in den Medienhafen, rüber zum Stadtstrand im Rheinhafen und wieder zurück, vorbei am Landtag zum Vater Rhein am Kaiserteich, langsam durch die wunderbare Carlstadt bis zu einem frisch gezapften Alt im Uerige ? Düsseldorf hat einiges zu bieten und noch viel mehr zu fotografieren. Dieses Buch ist eine Kombination aus Reiseführer, Fotoguide und Bildband: Ein Reiseführer, der zu den wichtigsten Sehenswürdigkeiten der Stadt führt sowie ihre Geschichte und Bedeutung knapp umreißt und erzählt. Ein Fotoguide, der verrät, welche Spots in der Düsseldorfer Innenstadt von welchem Standort aus am attraktivsten zu fotografieren sind. Ein kompakter Bildband, dessen ausgesuchte Fotografien eine bleibende Erinnerung an ein schönes Reiseziel sind. Ein Tourenplaner, der dazu verhilft, zum richtige...9,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert die Einkommensteuer?
Die Einkommensteuer ist eine Steuer, die auf das Einkommen einer Person oder eines Unternehmens erhoben wird. Sie wird auf Grundlage eines progressiven Steuersystems berechnet, bei dem der Steuersatz mit steigendem Einkommen ansteigt. Das zu versteuernde Einkommen wird durch Abzug von bestimmten Ausgaben und Abzügen ermittelt, bevor der Steuersatz angewendet wird. Die Einkommensteuer wird normalerweise jährlich auf der Grundlage der Einkommenssteuererklärung des Steuerpflichtigen festgelegt. **
-
Wann Pflichtveranlagung zur Einkommensteuer?
Die Pflichtveranlagung zur Einkommensteuer erfolgt in der Regel, wenn bestimmte Voraussetzungen erfüllt sind. Dazu zählen beispielsweise Einkünfte aus nichtselbstständiger Arbeit über dem Grundfreibetrag, Einkünfte aus selbstständiger Arbeit, Kapitaleinkünfte über dem Sparerpauschbetrag oder Einkünfte aus Vermietung und Verpachtung. Auch wenn bestimmte Freibeträge überschritten werden, kann eine Pflichtveranlagung zur Einkommensteuer erforderlich sein. Zudem kann es auch in bestimmten Fällen sinnvoll sein, freiwillig eine Steuererklärung abzugeben, um mögliche Steuervorteile zu nutzen oder steuerliche Verluste geltend zu machen. Es empfiehlt sich daher, die individuellen steuerlichen Verhältnisse regelmäßig zu prüfen und gegebenenfalls eine Steuererklärung abzugeben. **
-
Was unterliegt der Einkommensteuer?
Was unterliegt der Einkommensteuer? Die Einkommensteuer unterliegt grundsätzlich allen Einkünften einer Person, die aus nichtselbständiger Arbeit, selbständiger Tätigkeit, Kapitalvermögen, Vermietung und Verpachtung oder sonstigen Einkünften stammen. Dazu zählen beispielsweise Gehälter, Honorare, Zinsen, Dividenden und Mieteinnahmen. Auch Einkünfte aus dem Verkauf von Wertpapieren oder Immobilien können der Einkommensteuer unterliegen. Es gibt jedoch auch steuerfreie Einkünfte, wie beispielsweise Kindergeld, bestimmte Sozialleistungen oder steuerfreie Zuschläge zum Arbeitslohn. **
-
Ist Einkommensteuer eine Verbrauchssteuer?
Nein, Einkommensteuer ist keine Verbrauchssteuer. Die Einkommensteuer wird auf das Einkommen einer Person erhoben, unabhängig davon, ob dieses Einkommen für den Konsum von Waren und Dienstleistungen verwendet wird. Im Gegensatz dazu werden Verbrauchssteuern auf den Kauf bestimmter Waren oder Dienstleistungen erhoben, wie z.B. Mehrwertsteuer oder Tabaksteuer. Einkommensteuer zielt darauf ab, die finanzielle Leistungsfähigkeit einer Person zu besteuern, während Verbrauchssteuern den Konsum bestimmter Güter besteuern. **
Ähnliche Suchbegriffe für Einkommensteuer-Sammelbescheinigung
-
Pergart Gerätehaus "Düsseldorf II 64",schwarz,1,73 m2Obdach für Weihnachtsbeleuchtung, Rasenmäher und Schubkarre!Zeitlos und zurückhaltend fügt sich das Gerätehaus Düsseldorf II in jeden Garten ein, denn es überzeugt durch seine Funktionalität ebenso wie durch sein Design! Der klassische Giebel verleiht selbst dem kleinsten Modell echten Hauscharakter und stellt sicher, dass Regen ungehindert vom Dach abfließen kann. Wände, Dach und Bodenrahmenteile bestehen allesamt aus stabilem, langlebigem 0,3 mm feuerverzinktem Stahlblech, welches Dank einer zusätzlichen Polyesterlackierung robust gegen Kratzer und Rost ist. Durch die eingestanzten Lüftungsschlitze im Dachgiebel wird eine optimale Luftzirkulation ermöglicht. Die innenlaufenden Schiebetüren ermöglichen das problemlose Betreten des Hauses, selbst wenn im Winter hoher Schnee vor der Tür liegen sollte. Mittels Vorhängeschloss können Sie ihr Hab und Gut im Inneren des Schueppens sichern. Eine Vorrichtung ist in den Türgriffen vorgesehen. Mit dem "Düsseldorf" erhalten Sie ein solides Gerätehaus mit einem hervorragenden Preis-Leistungs-Verhältnis! Das Gerätehaus wird zerlegt und ohne Boden geliefert. aus feuerverzinktem Stahlblech innenliegende Schiebetüren mit Lüftungsschlitzen im Giebeldach mit zusätzlicher Polyesterlackierung abschließbar, Vorrichtung für Vorhängeschloss289,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Holzner, Stefan: EinkommensteuerEinkommensteuer , Das Buch bietet eine vertiefende Darstellung des Einkommensteuerrechts mit Schwerpunkt auf den einzelnen Einkunftsarten. Es richtet sich an Studierende im Bereich Steuerrecht, an Laufbahnabsolvent:innen, angehende Steuerberater:innen sowie Steuerpraktiker:innen. Die Themenbereiche orientieren sich daher zum einen an den Stoffgebieten, die erfahrungsgemäß Gegenstand von Prüfungsklausuren sind, zum anderen an den Brennpunkten in der Praxis: Veranlagung, Tarif, Sonderausgaben, außergewöhnliche Belastungen, Einnahmen-/Gewinnermittlung, Verlustabzug, Vorweggenommene Erbfolge, Erbauseinandersetzung, Betriebsaufspaltung, Veräußerung von Anteilen an Kapitalgesellschaften. Zahlreiche Beispiele und Übersichten veranschaulichen die Ausführungen zu den einzelnen Themenbereichen. Übungsfälle und komplexe Übungsaufgaben führen Examenskandidat:innen an das Prüfungsniveau heran. Für Praktiker:innen ist das Buch ein nützliches Nachschlagewerk, das in kompakter Form gezielte Rechtsinformationen bietet. Die 15. Auflage berücksichtigt die aktuelle Gesetzgebung, Rechtsprechung und Verwaltungsmeinung. Eingearbeitet sind u. a.: Neufassung der Berufsausbildungskosten; neue Rechtslage zum häuslichen Arbeitszimmer und zur Homeoffice-Pauschale; aktuelle Rechtsprechung zu den Versorgungsleistungen; Änderungen bei Gebäude-Abschreibungen sowie bei Investitionsabzugsbeträgen und Sonderabschreibungen; BMF-Schreiben zur "Digital-AfA" sowie zu virtuellen Währungen und sonstigen Token; Änderung der Besteuerung von Photovoltaikanlagen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 15. überarbeitete und aktualisierte Auflage 2024, Erscheinungsjahr: 20240528, Produktform: Leinen, Titel der Reihe: Finanz und Steuern#3#, Autoren: Grobshäuser, Uwe~Schlenk, Axel~Schmidt, Stephan~Schustek, Heribert, Auflage: 24015, Auflage/Ausgabe: 15. überarbeitete und aktualisierte Auflage 2024, Seitenzahl/Blattzahl: 1148, Keyword: Betriebsaufspaltung; Betriebsausgaben; Corona-Steuergesetzgebung; Einkunftsarten; Gewinnermittlung; Grobshäuser; Kapitaleinkünfte; Nießbrauch; Realteilung; Schlenk; Schmidt; Schustek; Veranlagung; Verlustabzug; Zenthöfer; außergewöhnliche Belastungen; Überentnahmen, Fachschema: Abgabe - Abgabenordnung - AO~Einkommensteuerrecht - EStG~Jura~Recht / Jura~Recht~Steuergesetz~Steuerrecht - Steuergesetz, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Finanz und Steuern, Warengruppe: HC/Steuern, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 235, Breite: 176, Höhe: 62, Gewicht: 1950, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2762989,79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Edinger, Manuel: Fallsammlung EinkommensteuerFallsammlung Einkommensteuer , Das Trainingsbuch zur Einkommensteuer - Ihr idealer Begleiter für Prüfung und Praxis! Sowohl in der Prüfung als auch in der Praxis kommt es stets darauf an, konkrete steuerliche Probleme zu lösen. Dies am praxisnahen Fall zu üben, ist damit das optimale Training und gibt angehenden Steuerprofis die Sicherheit, die Lerninhalte zu beherrschen. Der Gesetzessystematik entsprechend thematisch gegliedert, erläutert diese Fallsammlung in 13 Kapiteln die Anwendung des aktuellen Einkommensteuerrechts anhand von über 360 Fällen.¿ So lernen Sie gezielt und effektiv, Sachverhalte richtig zu erkennen und sich sicher im Einkommensteuerrecht zu bewegen. Hierfür hat das ausbildungserfahrene Autorenteam die Fälle aktuell aufbereitet und die Praxisnähe sichergestellt. Rechtsstand dieser Neuauflage ist der 1.10.2024. Inhaltsverzeichnis: Kapitel 1: Steuerpflicht Kapitel 2: Einkommensteuerliche Grundbegriffe Kapitel 3: Allgemeine Fragen der Veranlagung Kapitel 4: Nicht abzugsfähige Ausgaben (§ 12 EStG) Kapitel 5: Sonderausgaben Kapitel 6: Familienleistungsausgleich, Entlastungsbetrag für Alleinerziehende (§§ 24b, 31, 32 und 62-¿78 EStG) Kapitel 7: Außergewöhnliche Belastungen Kapitel 8: Gewinnermittlung Kapitel 9: AfA Kapitel 10: Die Einkunftsarten Kapitel 11: Veranlagung von Ehegatten Kapitel 12: Steuertarif. Kapitel 13: Besteuerung beschränkt Steuerpflichtiger. , Zusatzbeleuchtung > Beleuchtung , Auflage: 27., überarbeitetet und erweiterte Auflage. Online-Version inklusive., Erscheinungsjahr: 202411, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##~NWB-Steuerfachkurs##, Autoren: Edinger, Manuel~Jauch, David~Schoor, Hans Walter, Edition: NED, Auflage: 24027, Auflage/Ausgabe: 27., überarbeitetet und erweiterte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 700, Keyword: Training; Prüfung; Praxis; Steuerfachkurs; Steuerberater; Steuerfachwirt; Diplom Finanzwirt; Lehrbuch; Fallgestaltungen; Praxisfälle; Steuerberaterprüfung; Fälle, Fachschema: Einkommensteuer~Steuer / Einkommensteuer~Jura~Recht / Jura~Recht~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher~Unterricht und Didaktik: Lehrbücher, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Blätteranzahl: 700 Blätter, Länge: 240, Breite: 168, Höhe: 40, Gewicht: 1115, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann fällt Einkommensteuer an?
Einkommensteuer fällt in der Regel an, wenn eine Person Einkommen erzielt, das über dem steuerlichen Grundfreibetrag liegt. Dieses Einkommen kann aus verschiedenen Quellen stammen, wie z.B. aus nichtselbständiger Arbeit, selbständiger Tätigkeit, Kapitalerträgen oder Vermietung und Verpachtung. Die Höhe der Einkommensteuer richtet sich nach dem persönlichen Steuersatz, der sich nach der Höhe des zu versteuernden Einkommens richtet. Die Einkommensteuer wird in Deutschland jährlich im Rahmen der Einkommensteuererklärung festgesetzt und muss in der Regel bis zum 31. Juli des Folgejahres gezahlt werden. Es gibt jedoch auch Vorauszahlungen, die vierteljährlich zu leisten sind, wenn mit einer hohen Steuerschuld zu rechnen ist. **
-
Was bedeutet Einkommensteuer Nachzahlung?
Was bedeutet Einkommensteuer Nachzahlung? Eine Einkommensteuer Nachzahlung tritt auf, wenn ein Steuerzahler mehr Steuern zahlen muss, als er bereits im Voraus geleistet hat. Dies kann auf verschiedene Gründe zurückzuführen sein, wie zum Beispiel unerwartete Einkommenssteigerungen, falsche Steuererklärungen oder nicht berücksichtigte Abzüge. Die Nachzahlung muss innerhalb einer bestimmten Frist beglichen werden, um Strafzinsen oder andere Konsequenzen zu vermeiden. Es ist wichtig, die Steuererklärung sorgfältig zu überprüfen und gegebenenfalls professionelle Hilfe in Anspruch zu nehmen, um unerwartete Nachzahlungen zu vermeiden. **
-
Was bedeutet Einkommensteuer Vorauszahlung?
Was bedeutet Einkommensteuer Vorauszahlung? Einkommensteuer Vorauszahlung bezieht sich auf die Zahlungen, die Steuerzahler im Voraus leisten, um ihre Steuerschuld für das laufende Steuerjahr zu decken. Diese Vorauszahlungen werden in der Regel vierteljährlich geleistet und dienen dazu, die Steuerlast gleichmäßig über das Jahr zu verteilen. Am Ende des Steuerjahres wird dann die tatsächliche Steuerschuld berechnet und mit den bereits geleisteten Vorauszahlungen verrechnet. Falls zu viel gezahlt wurde, erhält der Steuerzahler eine Rückerstattung, bei zu geringen Zahlungen muss er nachzahlen. **
-
Wann verjährt Einkommensteuer 2014?
Die Verjährungsfrist für die Einkommensteuer 2014 beträgt grundsätzlich vier Jahre. Das bedeutet, dass das Finanzamt bis zum Ablauf des vierten Jahres nach der Steuerentstehung eine Steuerfestsetzung vornehmen kann. In diesem Fall müsste die Einkommensteuererklärung für das Jahr 2014 bis spätestens Ende 2018 abgegeben werden. Wenn die Steuererklärung verspätet abgegeben wurde, verlängert sich die Verjährungsfrist entsprechend. Es ist daher ratsam, die Steuererklärung rechtzeitig einzureichen, um mögliche Nachzahlungen oder Sanktionen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.